O abono pecuniário de férias permite que o trabalhador CLT converta até 10 dias (um terço) do descanso em dinheiro, com solicitação até 15 dias antes do fim do período aquisitivo.
Quando o pedido respeita esse prazo, a empresa é obrigada a conceder. Entender o cálculo e a tributação evita pagamentos incorretos e diferenças que, em fiscalização, geram correção retroativa.
O que é o abono pecuniário de férias?
O abono pecuniário é o direito de converter até um terço do período de férias (10 dos 30 dias) em dinheiro.
Ou seja, o colaborador “vende” parte das férias à empresa: reduz os dias de descanso e recebe o valor correspondente, mais o adicional de um terço. A base legal está no Artigo 143 da CLT.
A conversão é uma escolha exclusiva do empregado: a empresa não pode impor a venda das férias. O contrário também vale, dentro do prazo legal a empresa não pode negar o pedido.
Veja como planejar e registrar o descanso dos colaboradores conforme a CLT.
Qual é a diferença entre abono pecuniário e abono salarial?
O abono pecuniário é a conversão de parte das férias em dinheiro, paga pela empresa. O abono salarial é um benefício anual pago pelo Governo Federal a trabalhadores de baixa renda.
| Critério | Abono pecuniário | Abono salarial (PIS/Pasep) |
|---|---|---|
| O que é | Conversão de até 1/3 das férias (10 dias) em dinheiro | Benefício social anual de até um salário mínimo |
| Quem paga | A empresa (empregador) | Governo Federal, via FAT (Caixa para PIS, Banco do Brasil para Pasep) |
| Base legal | Art. 143 da CLT | Art. 239 da CF/1988 e Lei 7.998/1990 |
| Quem tem direito | Trabalhador CLT que solicita até 15 dias antes do fim do período aquisitivo | Inscrito no PIS/Pasep há pelo menos 5 anos, com 30 dias trabalhados no ano-base e média de até 2 salários mínimos por mês |
| Periodicidade | A cada período de férias, por opção do empregado | Anual, conforme o calendário do governo |
Para o RH, a distinção importa na classificação da verba na folha e no eSocial: são rubricas diferentes, e tratar uma como a outra gera erro de encargos e de evento no eSocial.
Quem tem direito ao abono pecuniário
Tem direito ao abono pecuniário todo trabalhador CLT que completou o período aquisitivo de 12 meses, sem limite de salário e sem exigência de jornada semanal mínima. Quem ainda está no período aquisitivo precisa calcular férias proporcionais, não os 10 dias fixos do abono, já que a conversão pressupõe o direito aos 30 dias integrais.
- Trabalhadores CLT em geral, em qualquer faixa salarial
- Empregados domésticos, conforme a Lei Complementar 150/2015
- Trabalhadores em regime de tempo parcial, desde a Reforma Trabalhista
- Servidores estatutários, conforme o regime de cada ente (a Lei 8.112/1990 prevê a conversão no regime federal)
Atenção à regra do tempo parcial. Até 2017, o §3º do Art. 143 da CLT vedava o abono a esses contratos. A Lei 13.467/2017 revogou o dispositivo, e hoje o art. 58-A, §6º assegura a conversão também no tempo parcial.
Quem não pode vender férias?
Nem todo vínculo permite a conversão. O DP deve verificar antes de processar o pedido:
- Empregados em regime de tempo parcial anterior à Reforma Trabalhista de 2017 não tinham esse direito — hoje têm, conforme já visto acima, mas vale checar contratos legados.
- Estagiários (Lei 11.788/2008): regime próprio, não é CLT, não há abono pecuniário.
- Aprendizes (art. 428, §2º da CLT): regime diferenciado, sem direito à conversão.
- Colaboradores com período de férias reduzido por faltas injustificadas (abaixo de 30 dias): a CLT não prevê arredondamento proporcional do abono, portanto a venda não se aplica quando o direito já não é de 30 dias completos.
Como funcionam os prazos e regras do abono pecuniário
O abono pecuniário segue regras de prazo que definem se a empresa é ou não obrigada a conceder. O fluxo correto protege a folha de correções posteriores.
Prazo de solicitação
O pedido deve ser feito até 15 dias antes do término do período aquisitivo. Dentro desse prazo, a empresa é obrigada a aceitar. Fora dele, a concessão passa a ser uma decisão facultativa do empregador.
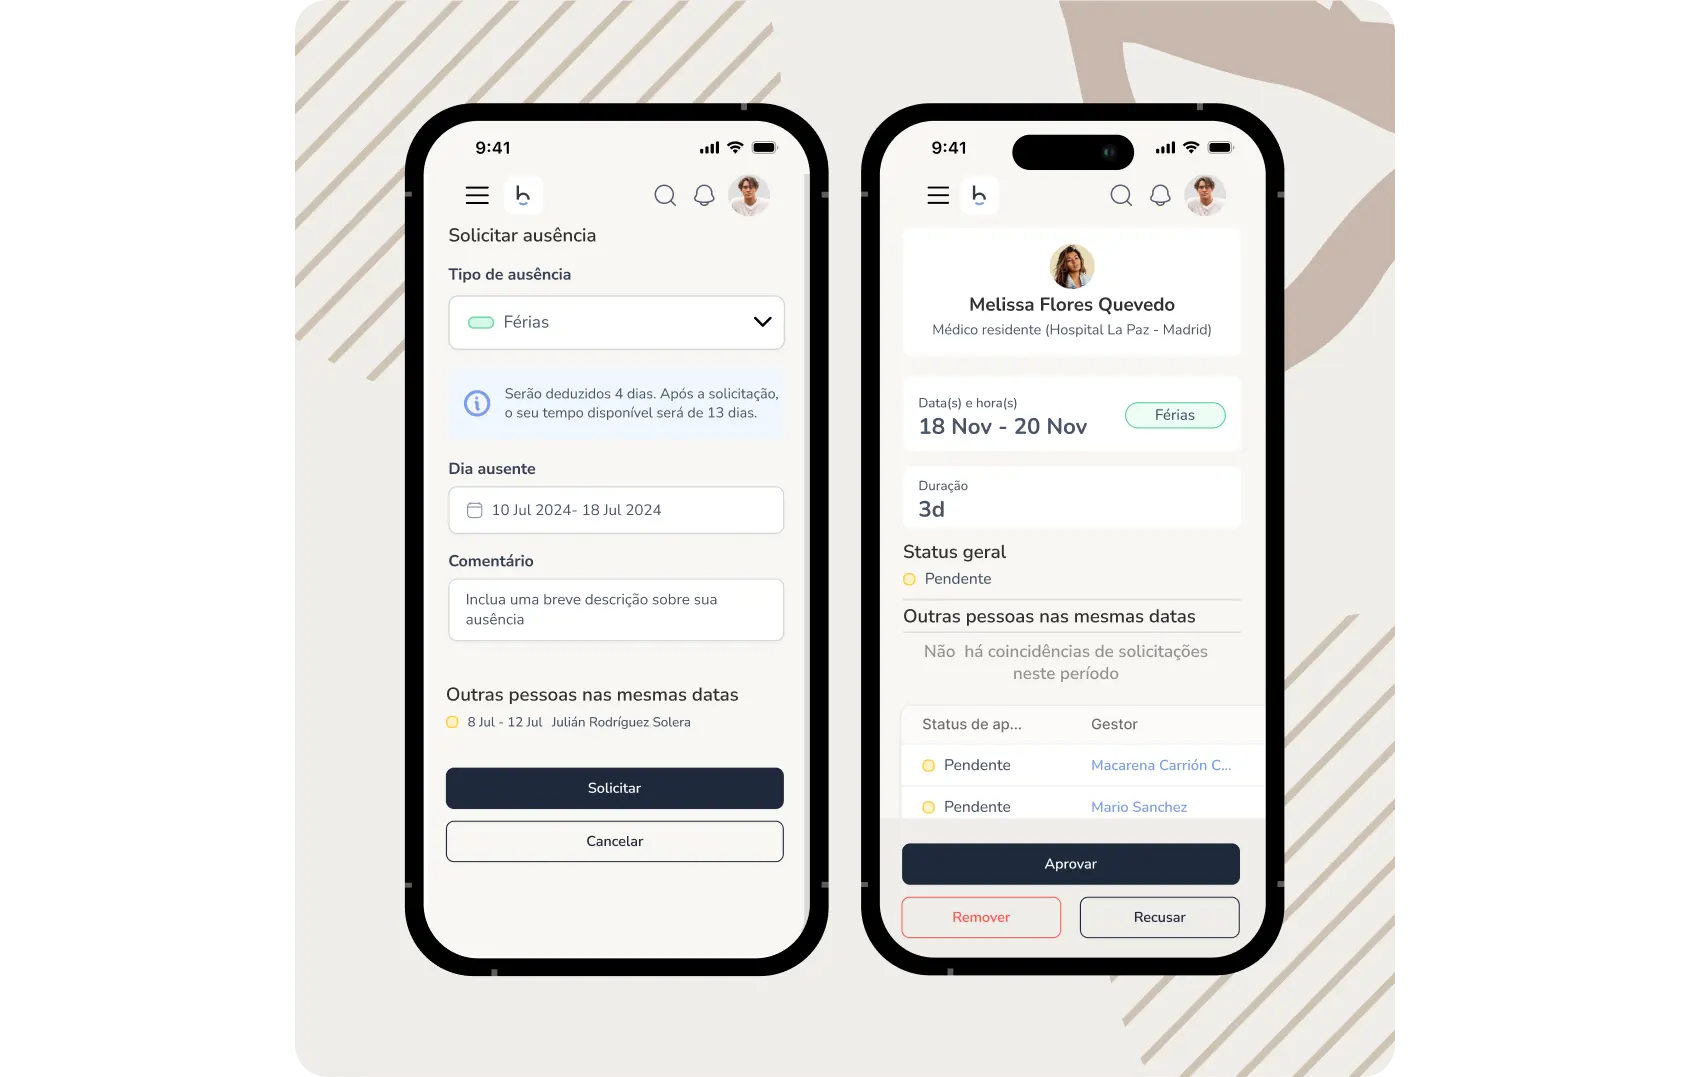
O ponto frágil costuma ser registrar cada pedido com data. No Bizneo HR, o colaborador solicita o abono pelo próprio portal e o gestor aprova com a data registrada, o que substitui o pedido informal por e-mail e mantém a prova de que a solicitação entrou no prazo.

Período concessivo e risco de pagamento em dobro
Após o período aquisitivo, a empresa tem o período concessivo (os 12 meses seguintes) para conceder as férias. Se as férias forem concedidas depois desse prazo, o Art. 137 da CLT obriga ao pagamento em dobro da remuneração correspondente.
Esse é o principal ponto de atenção para o RH: perder o controle de vencimentos transforma um custo previsível em despesa de 200% sobre o valor das férias.
O que são e como calcular corretamente.
Quando o pagamento deve ser feito
O valor do abono deve ser pago até dois dias antes do início das férias, junto com a remuneração do período de descanso. Ao vender 10 dias, o colaborador descansa 20 dias e trabalha os 10 restantes.
O que acontece se o pagamento atrasar?
Com a decisão do STF na ADPF 501 (2023), a Súmula 450 do TST foi declarada inconstitucional. Quando as férias são usufruídas dentro do período concessivo mas pagas com atraso, não há mais obrigação de pagamento em dobro ao colaborador.
A penalidade aplicável nesse caso é exclusivamente a multa administrativa do art. 153 da CLT, que varia de R$ 170,25 a R$ 1.705,06 por colaborador em situação irregular, conforme o porte da empresa e a gradação da infração (Portaria MTE 66/2024).
Atenção para o DP: o art. 137 da CLT, que prevê o pagamento em dobro, aplica-se apenas quando as férias não são concedidas dentro do período concessivo, não quando o pagamento simplesmente atrasa dentro do prazo já concedido. Não confundir os dois cenários.
Como funciona o abono pecuniário em férias coletivas e fracionadas?
O abono pecuniário segue regras próprias quando as férias não são individuais ou são divididas em períodos. Em ambos os casos, o que muda é a forma de decidir e os limites a respeitar, não o direito em si.
Férias coletivas
Em férias coletivas, o abono não depende do pedido individual. Conforme o Art. 143, §2º da CLT, a conversão só é possível por acordo coletivo entre a empresa e o sindicato da categoria. Sem cláusula expressa, não há abono coletivo.
Férias fracionadas
A Reforma Trabalhista permite dividir as férias em até três períodos, e o fracionamento de férias é compatível com o abono pecuniário. A regra é que um dos períodos tenha no mínimo 14 dias e os demais, no mínimo 5 dias cada.
Como calcular o abono pecuniário?
O cálculo do abono pecuniário considera o salário mensal e o adicional de um terço previsto para o período de descanso. São três passos.
- Divida o salário mensal por 30 para obter a remuneração diária;
- Multiplique pelo número de dias vendidos (limite legal de 10 dias);
- Some o adicional de um terço, acréscimo obrigatório, como nas férias.
Quanto recebo ao vender 10 dias de férias?
Considere um colaborador com salário mensal de R$ 3.000 que decide converter 10 dias de férias.
- Valor diário: R$ 3.000 ÷ 30 = R$ 100
- Valor dos dias vendidos: 10 × R$ 100 = R$ 1.000
- Adicional de um terço: R$ 1.000 ÷ 3 = R$ 333,33
- Total do abono pecuniário: R$ 1.000 + R$ 333,33 = R$ 1.333,33

Com sistemas de gestão de férias automatizados, é possível realizar o cálculo automático do abono pecuniário, garantindo precisão nos valores e conformidade com a legislação trabalhista.
Além disso, o sistema gera relatórios detalhados e assegura que os pagamentos sejam efetuados dentro dos prazos exigidos, reduzindo riscos de falhas operacionais.
Como o DP deve processar o pedido de abono pecuniário
O fluxo operacional precisa estar documentado e monitorado. Cada etapa tem uma consequência legal associada se não for cumprida.
- Recebimento do pedido escrito do colaborador. Deve ser formal (e-mail ou formulário) e feito até 15 dias antes do fim do período aquisitivo. Pedidos fora do prazo não são obrigatórios, mas o DP deve registrar a data de recebimento para evidenciar o cumprimento em eventual fiscalização.
- Verificação de elegibilidade. Confirmar: o colaborador tem direito a 30 dias completos? É empregado CLT (não estagiário, não aprendiz)? Está em regime de tempo integral? Sem essa verificação, aprovar um pedido inelegível cria inconsistência na folha.
- Cálculo e parametrização na folha. Usar a fórmula já apresentada, com as rubricas de não incidência de INSS/IR/FGTS configuradas corretamente. No eSocial, o evento S-1200 deve refletir os códigos de incidência corretos para cada componente.
- Pagamento até D-2 do início das férias. O abono e as férias são pagos juntos, até 2 dias antes do início do descanso (art. 145 CLT). Atraso nesse prazo expõe a empresa à multa do art. 153.
- Registro e arquivo. Manter comprovante do pedido, do aviso de férias e do recibo de pagamento — documentos exigidos em fiscalização do trabalho.
O que acontece quando a empresa não cumpre as regras?
A fiscalização pode autuar a empresa por qualquer infração ao Capítulo IV da CLT (Das Férias Anuais). Valores vigentes (Portaria MTE 66/2024):
- Infração leve: R$ 170,25 por colaborador em situação irregular
- Infração grave: até R$ 1.705,06 por colaborador
- Reincidência ou fraude: dobro dos valores acima
Em uma empresa com 50 colaboradores com o abono processado incorretamente, a exposição pode chegar a R$ 85.250,00 em uma única autuação.
Há ainda o risco inverso: se o DP recolheu INSS indevidamente sobre o abono pecuniário, a empresa tem direito à restituição ou compensação, mas o processo de retificação no eSocial e junto à Receita Federal consome tempo operacional e gera risco de inconsistência contábil se não for conduzido corretamente.
Tributação do abono pecuniário: INSS, IR e FGTS
O abono pecuniário e seu adicional de um terço têm natureza indenizatória, e por isso são isentos dos principais encargos.
| Encargo | Incide sobre o abono pecuniário? | Base legal |
|---|---|---|
| INSS | Não incide | Lei 8.212/1991, art. 28, §9º; Decreto 3.048/1999, art. 214 |
| IRRF | Não incide | Solução de Divergência COSIT nº 1/2009 (RFB) |
| FGTS | Não incide | CLT, art. 144; rol taxativo da Lei 8.212/1991 |
Ou seja, o valor calculado é o valor líquido a pagar: no exemplo anterior, o colaborador recebe os R$ 1.333,33 sem descontos. Para a empresa, isso reduz o custo de encargos frente às férias gozadas, que mantêm a incidência normal de INSS e FGTS.
O adicional de 1/3 sobre as férias efetivamente gozadas segue regra diferente: incide INSS e IRRF desde o julgamento do STF no Tema 985 (RE 1.072.485, setembro de 2020, com modulação de efeitos a partir de 15/09/2020). Isso não afeta o abono em si; o 1/3 sobre férias gozadas e o 1/3 sobre o abono pecuniário são rubricas distintas na folha e precisam estar configuradas separadamente.
Qual a diferença entre abono pecuário e férias indenizadas?
- Abono pecuniário ocorre com o contrato ativo, quando o empregado opta por converter até 10 dias de férias em dinheiro.
- Férias indenizadas ocorrem na rescisão, quando a empresa paga férias que o colaborador tinha direito mas não chegou a gozar.
Cada colaborador tem um período aquisitivo numa data diferente. Numa equipe grande, é aí que o abono escapa na planilha: o prazo passa sem ninguém ver e as férias vencem em dobro.
Do ponto de vista fiscal, as férias indenizadas na rescisão (mais o 1/3 correspondente) também são isentas de IRRF, conforme a Súmula 386 do STJ; mesma lógica de natureza indenizatória que isenta o abono pecuniário, mas tratando de um cenário diferente (rescisão, não conversão durante o contrato ativo).
O software de controle de férias do Bizneo HR centraliza solicitações e aprovações em autosserviço, calcula o saldo e o vencimento de cada período aquisitivo de forma automática e mantém o histórico de cada colaborador em um só lugar, evitando que o abono seja pedido fora do prazo e que o RH dependa de planilhas paralelas para acompanhar quem já converteu dias.